
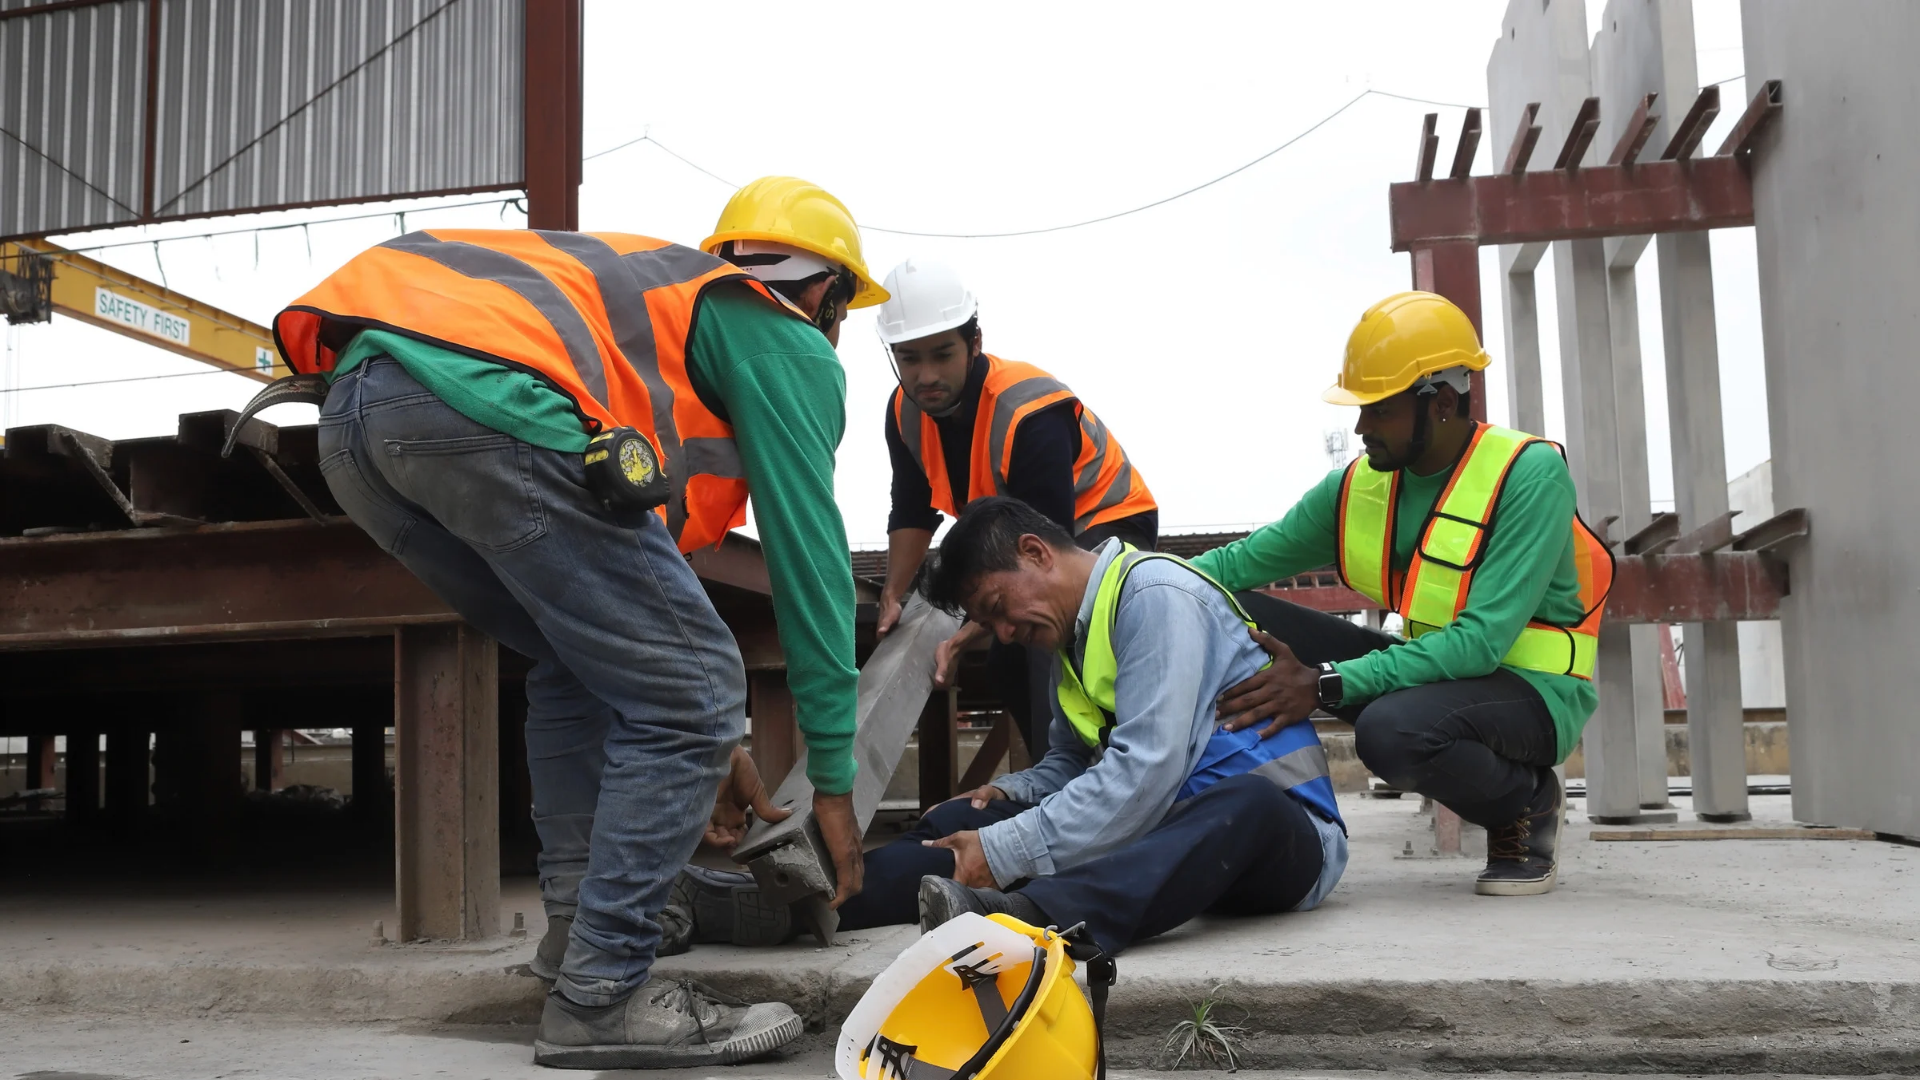
 À partir du 1er novembre 2026, le niveau de prise en charge de certains arrêts liés aux accidents du travail et maladies professionnelles doit évoluer. Pour les employeurs, cette réforme soulève une question sensible : qui supportera désormais une part plus importante du coût des arrêts AT-MP ?
Une baisse de prise en charge qui pourrait déplacer le coût vers l’entreprise
Le changement annoncé concerne le plafond de rémunération utilisé pour calculer les indemnités journalières versées par l’Assurance maladie aux salariés victimes d’un accident du travail ou d’une maladie professionnelle.
En abaissant ce plafond, la part couverte par la Sécurité sociale pourrait diminuer pour certains salariés. Le différentiel ne disparaît pas pour autant. Selon les dispositifs de maintien de salaire applicables dans l’entreprise, il pourrait être compensé directement par l’employeur ou pris en charge par les contrats collectifs de prévoyance.
Cette évolution peut donc avoir plusieurs conséquences :
- une hausse du coût direct du maintien de salaire pour certains employeurs ;
- une augmentation potentielle des cotisations de prévoyance ;
- un impact indirect sur le coût global de l’emploi ;
- une pression supplémentaire sur les équilibres économiques des petites entreprises.
Le débat ne porte donc pas uniquement sur le niveau d’indemnisation des salariés concernés. Il porte aussi sur le partage du financement entre la Sécurité sociale, les organismes de prévoyance et les entreprises.
La situation financière de la branche AT-MP au cœur des critiques
La contestation exprimée par le Syndicat des Indépendants et TPE repose notamment sur l’évolution récente des comptes de la branche accidents du travail et maladies professionnelles.
Encore excédentaire de près de 1,4 milliard d’euros en 2023, cette branche a depuis connu une dégradation de son équilibre financier. Parmi les éléments régulièrement évoqués figurent l’augmentation des transferts vers la branche maladie au titre de la sous-déclaration des accidents du travail et maladies professionnelles, ainsi que la réaffectation d’une partie des cotisations AT-MP vers la branche vieillesse.
Cette dernière opération s’inscrivait dans une logique de redistribution des recettes entre branches, sans augmentation globale des cotisations patronales. Une diminution des cotisations AT-MP venait alors compenser une hausse des prélèvements destinés à la vieillesse.
Pour les représentants des petites entreprises, le problème se situe aujourd’hui ailleurs : une branche qui disposait auparavant de marges financières voit désormais ses comptes se dégrader, tandis qu’une partie de la réponse envisagée consiste à faire supporter davantage de dépenses aux employeurs.
Cette situation pose aussi une question de lisibilité. Pour les entreprises, il devient plus difficile de comprendre si les cotisations versées au titre du risque professionnel financent exclusivement ce risque ou participent plus largement à l’équilibre général du système social.
Les employeurs financent déjà directement le risque professionnel
La réforme est notamment présentée comme un moyen de responsabiliser davantage les entreprises confrontées aux accidents du travail. Cet argument fait cependant débat.
Le financement de la branche AT-MP repose déjà sur les employeurs. Les cotisations sont calculées en fonction de plusieurs paramètres liés à l’activité et au niveau de risque professionnel. Selon la taille et la situation de l’entreprise, la sinistralité peut également avoir un impact direct sur le taux appliqué.
Autrement dit, un accident du travail n’est pas financièrement neutre pour l’employeur. Au-delà des cotisations, ses conséquences peuvent déjà être multiples :
- désorganisation temporaire de l’activité ;
- remplacement ou réaffectation de salariés ;
- perte de production ou retard dans les opérations ;
- hausse possible du coût assurantiel ou de la cotisation AT-MP ;
- temps consacré à l’analyse de l’événement et à la mise en œuvre d’actions correctives.
Ajouter une nouvelle charge financière ne remplace donc pas le travail de prévention. La véritable responsabilisation passe d’abord par l’identification des situations dangereuses, l’analyse des causes des accidents et la mise en place de mesures capables de réduire durablement l’exposition aux risques.
Pour les TPE, chaque hausse de coût peut peser sur les marges de prévention
La question est particulièrement sensible pour les petites entreprises, dont les capacités financières sont souvent plus limitées. Une hausse du coût des arrêts de travail peut rapidement avoir des effets sur d’autres postes de dépenses.
Dans une TPE, quelques milliers d’euros supplémentaires peuvent peser sur une décision d’embauche, un investissement, une augmentation salariale ou même certains projets d’amélioration des conditions de travail.
Ce point mérite une attention particulière du point de vue de la prévention. Si les dépenses liées aux conséquences des accidents augmentent, le risque est de voir les budgets disponibles pour agir en amont se réduire.
Or l’enjeu devrait précisément être inverse : consacrer davantage de moyens à éviter les accidents plutôt qu’à financer leurs conséquences.
Pour les responsables HSE comme pour les dirigeants, cette réforme rappelle donc l’intérêt de suivre de près les indicateurs de sinistralité, le coût réel des accidents, les garanties prévues par les contrats de prévoyance et l’efficacité des actions de prévention engagées dans l’entreprise.
Au-delà du débat sur le financement de la branche AT-MP, la question centrale reste celle-ci : comment maintenir un système qui protège efficacement les salariés victimes tout en préservant les capacités des entreprises à investir dans la prévention des risques professionnels ?
Auteur : Inforisque.



 Continuer avec Linkedin